但俄罗斯媒体近期特别发出提醒:在稀土这张牌之外,中国手里还握着另一张至今未被完整打出的底牌,而那张牌一旦动用,欧美所受的冲击恐怕比稀土还要深入三分。要弄清楚这句话的意思,先得把稀土管制这件事本身讲清楚。
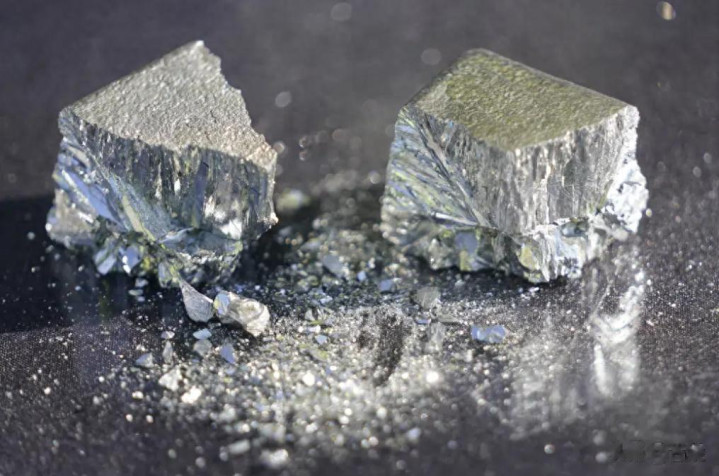
2025年以来,中国对战略矿产的出口管制走了一条层层加码的路线。2025年2月,商务部和海关总署将钨、碲、铋、钼、铟等相关物项纳入管制清单。
同年10月9日,管制范围进一步延伸到稀土的冶炼分离技术、永磁体生产技术本身,不仅涵盖稀土等关键原材料本身,还延伸至上游生产设备、核心原辅料及下游先进制造技术,甚至将含有中国成分的境外生产产品纳入管制范围。
这意味着西方国家即使去非洲找到矿,也缺少将矿石转化为可用材料的完整技术路径,这是过去从未有过的覆盖逻辑。后来,基于中美吉隆坡经贸磋商共识,2025年11月7日,商务部发布公告决定暂停相关管制措施的实施,暂停期至2026年11月10日。
但这一调整属于对既有管制措施适用节奏的阶段性安排,而非对相关物项受控属性或整体出口管制方向的实质性改变。说白一点,牌还在手里,只是暂时没有打出。
理解了这个背景,再来看钨。这才是近几个月真正在全球产业链上掀起实际风浪的那张牌。
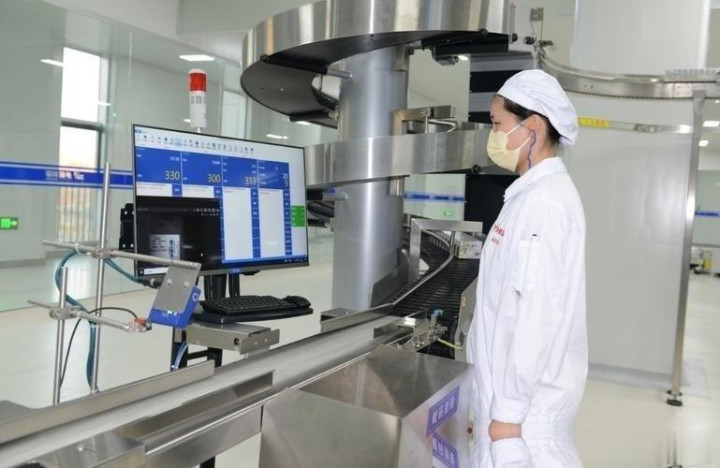
钨这种金属,过去几十年很少被人提起,但它是制造硬质合金刀具、穿甲弹芯和半导体沉积薄膜不可或缺的基础原料。中国控制全球82%的钨产量,且已实现从采矿到高端硬质合金的全产业链布局。
2026年1月6日,商务部发布第一号公告,宣布加强对日本两用物项出口管制措施,禁止所有两用物项向日本的军事用户或军事用途,或以任何形式有助于提升日本军事实力的其他最终用户和用途出口。
同时,任何国家和地区的组织和个人将原产于中华人民共和国的相关两用物项转移或提供给日本的组织和个人,将被依法追究相应法律责任。这条”穿透式”条款,直接堵死了第三方转售的路子。
政策落地之后,供应链的断裂速度超出了很多人的预判。从2026年2月到4月,中国对日本的高纯钨粉出口连续三个月记录为零。
据日经亚洲报道,2025年1至11月,中国对日本钨制品出口量达4175.68吨,占同期中国钨制品出口总量的29.79%。而到了2026年第一季度,这个数字几乎归零。
日本住友电气工业社长井上治在5月的记者会上公开承认:“从中国的采购已完全停止。
”需要说明的是,网络上流传的”关东电化和中央硝子永久停产”一说,在传播过程中存在信息失真,实际情况是,关东电化在说明会上回答,主要是中国对钨这个军民两用品类加强了出口管制,不过目前仍能采购到原料,加之回收品、其他国家产品等多种渠道,不会出现无法生产的情况。
但这并不意味着冲击是假的——真正的问题是,据中国海关总署统计,2026年4月,我国六氟化钨出口均价达到149.79美元/千克,环比大涨203.83%。
在国内市场,5N级六氟化钨价格已从去年同期的523元/公斤飙升至1810元/公斤,涨幅达246%。价格暴涨本身,已经是一种实质性的供应链冲击。
韩国本土供应商已正式通知三星、SK海力士等客户,2026年下半年将大幅上调六氟化钨价格,涨幅预计高达70%至90%。这意味着,即便供应链不断裂,芯片制造成本的大幅攀升也已成为定局。
与此同时,中国半导体材料企业正在加速填补市场缺口。中船特气的六氟化钨产品已通过台积电、三星等全球头部晶圆厂的全流程认证,现有产能达到每年2000吨,是全球最大的六氟化钨单体生产基地。
预计到2027年,国产六氟化钨的全球市场份额将超过60%。这是这场博弈里被很多人忽略的关键一面:管制对手的同时,中国企业在同步上位,完成产业链的权力转移。
更值得深思的是那张尚未打出的底牌——原料药。美国原料药高度依赖中国,其中95%的布洛芬、91%的氢羟肾上腺皮质素、70%的对乙酰氨基酚及40%以上的青霉素和肝素原料药均来自中国。
2024年,中国在全球原料药市场占比突破35.5%。更难解决的是其结构性依赖:印度是美国仿制药的主要供应国,但印度对中国的进口依赖度超过70%且并未下降。
也就是说,哪怕美国从印度进药,绕一圈之后源头仍然是中国。
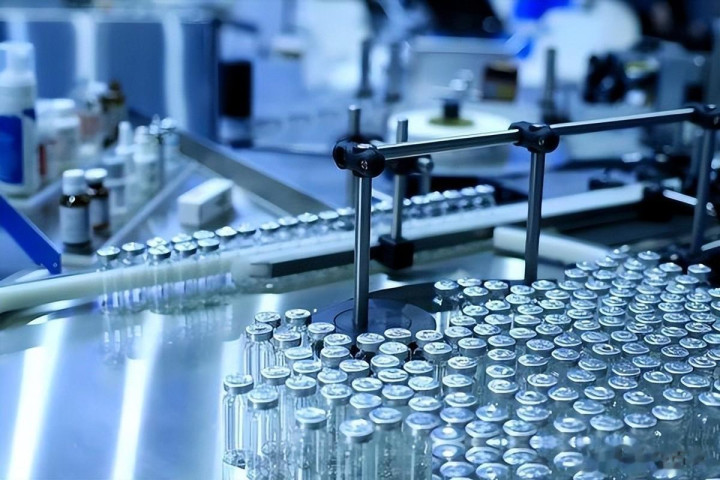
特朗普政府已经意识到了这个漏洞,2025年启动了药品”232调查”,并于同年8月推出战略原料药储备新政,指示美国卫生与公共服务部制定关键药物清单,确保将药品所需的原料药备足至少6个月的供应量,且优先采购国内制造的原料药。
但美国本土工厂重建需5至10年的产能爬坡周期,这一时间跨度挑战了政府战略的可持续性,而中国企业已形成高效的产能体系,且美国本土中低端制造业呈空心化,技术工人存在断层,中美之间的人力成本差异也难以在短期内弥补。
原料药这张牌之所以让欧美真正忌惮,不在于它的市场属性,而在于它直接关乎民众的生命健康——一旦供应链出现大规模中断,药店货架上的空缺会比任何工业品断供都更快引发社会层面的反应。
从更宏观的视角看,这一切并非孤立的反制动作,而是一套完整制度体系建设的组成部分。
2026年5月,国务院公布《中华人民共和国矿产资源法实施条例》,自2026年6月15日起施行,旨在保障修订后的矿产资源法有效实施,促进矿产资源合理开发利用,加强矿产资源和生态环境保护,推动矿业高质量发展,保障矿产资源安全。
这部条例的出台,进一步将稀土、钨等战略性矿产纳入全链条制度性管控轨道,意味着中国的资源主权布局,已经从过去的”政策应急”迈向”法律常态”。这是制度层面不可忽视的升维。
截至2026年7月,中美经贸磋商机制仍在运转,虽然2025年11月中国放宽出口限制后磁铁出口总量激增了13%,但美国当前的进口量仍未恢复到2024年限制前的水平,而欧洲的进口量同比增长了60%。
中国对不同地区保持着差异化的供应节奏,这本身就是一种精准的战略施压方式。
美国国防部已对其制造商制定了严格的采购标准,禁止在2027年1月1日前使用来自中国、俄罗斯等国的稀土材料和磁体,然而除非未来有大量的供应能投入使用,否则这一要求的落实并不可行。
这正是大国博弈里最耐人寻味的一种状态,真正有威慑力的底牌,不必每张都打出来。
稀土管制的阶段性暂停,留下了随时可以恢复的空间;钨出口的精准收紧,已经在产业链中游制造了切实的压力;原料药这张牌悬而未动,却让华盛顿在制定对华政策时始终有一道绕不过去的现实约束。
三张牌的组合逻辑,是以实体产业优势为基础构建的多层次制衡体系,而这种基础,不是靠几份行政令就能被对手短期复制的。
大牛证券提示:文章来自网络,不代表本站观点。